하지만 부의 원리를 이해한다면 관점이 달라집니다. 여러분은 근로 소득을 얻기 위해 이미 엄청난 대가를 치렀습니다. 연방세, 주세, 지방세, 사회보장세, 지역 판매세 등을 떼고 나면, 번 돈으로 무언가를 해보기도 전에 소득의 절반 가량이 사라집니다. 직장에서 1달러를 벌어도 실제로 손에 쥐는 건 60센트 이하일 수 있다는 뜻입니다. 결국 1달러를 절약하는 것은 2달러를 버는 것과 거의 같은 가치를 지닙니다. 세후 100달러를 벌기 위해 얼마나 많은 시간을 일해야 하는지 계산해 보기 시작하면, 매달 내는 케이블 방송 요금이 다르게 보일 것입니다.
대부분의 사람들은 빚은 많고 저축은 거의 없습니다. 우리의 목표는 그 반대가 되어야 합니다. 세전 소득의 15%는 401K와 같은 세금 이연(tax deferred) 투자 상품을 통해 저축하고, 세후 소득의 20%~25%를 추가로 저축해야 합니다. 최고 소득 구간에 속해 있고 미국인 95%보다 부유한 사람들도 엄격하게 예산을 관리합니다. 그 들은 소득의 50%는 주택 담보 대출, 자동차 할부금, 공과금 등 필수적인 생활비로 나갑니다. 하지만 주유, 식료품, 생필품, 큰 지출 등 지속적으로 구매하는 항목에서 검소하게 돈을 아낄 방법을 찾아(이곳에서 10%, 저곳에서 20%씩 절약하며) 나머지 절반의 소득에서 매달 10%를 꾸준히 더 저축할 수 있다면 어떨까요? 이는 고소득자들 사이에서 드문 일이 아닙니다. 실제로 쿠폰의 대부분은 연 소득이 10만 달러가 넘는 가정에서 소비합니다.
예를 들어, 점심값이나 비싼 커피값으로 하루에 10달러를 쓰지 않으면 200달러를 아낄 수 있습니다. 계산을 단순하게 해서 매달 그 200달러를 저축한다고 가정해 봅시다. 12개월 후면 2,400달러가 모입니다. 여기에 50달러를 추가로 더 모은다면 3,000달러가 됩니다. 대단하지 않나요? 하지만 이 금액을 몇 년 동안 투자에 보탠다면 그 결과는 엄청납니다. 보수적인 채권 펀드에만 투자해도 그 변화는 크게 쌓입니다. 매달 200달러가 모였을 때의 결과는 다음과 같습니다:
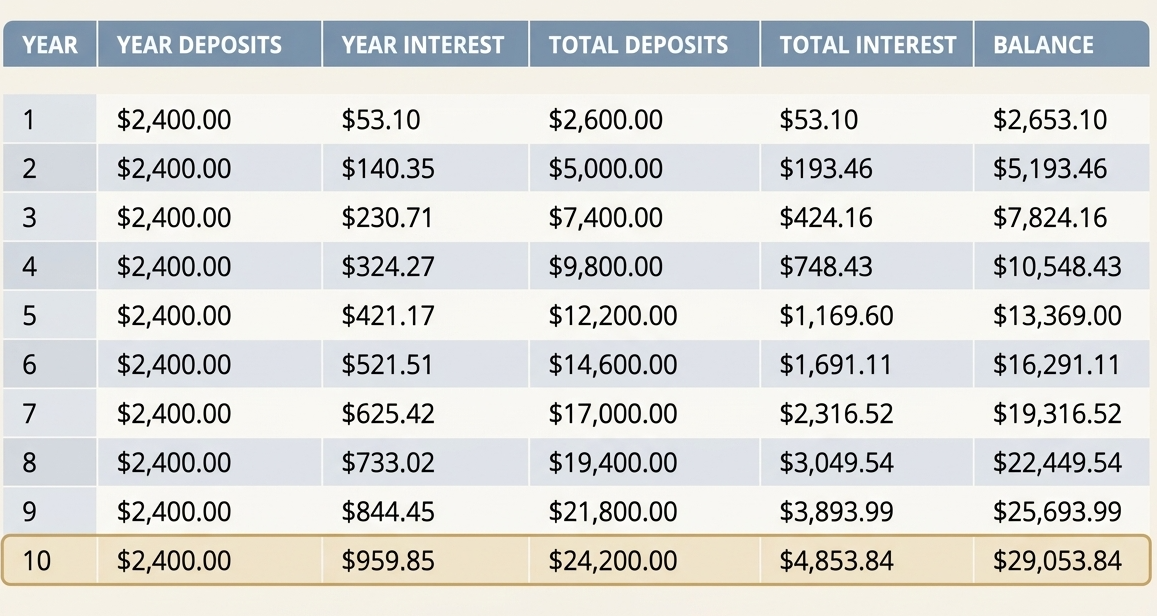
이건 매달 250 달러를 모았을때 입니다.
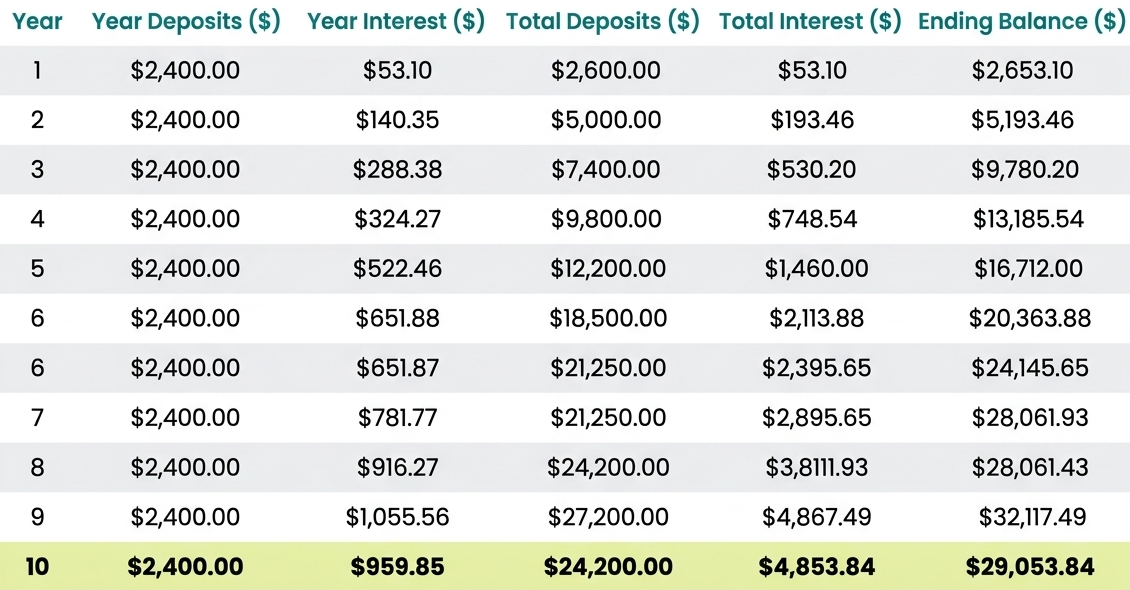
무려 7,000달러의 차이가 생깁니다. 별로 감흥이 없으신가요? 여러분이 더 높은 소득을 올리고 있어서 저축액에 10을 곱해 매달 2,500달러를 모은다고 상상해 보세요. 그럼 70,000달러의 차이가 납니다!
이제 다른 관점에서 살펴봅시다. 여러분이 태어날 때부터 부유해서 1,000만 달러가 들어 있는 신탁 기금을 가지고 있고 동일하게 3.5%의 이자가 발생한다고 가정해 보겠습니다. 원금을 전혀 건드리지 않고도 매년 35만 달러의 소득(세전)이 생깁니다. 매달 29,500달러의 '용돈(beer money)'이 생기는 셈이죠. 하지만 조금 규모를 줄여서 매달 가져가는 돈을 "겨우" 2만 달러로 줄이기로 결정했다면, 단 10년 만에 계좌에 140만 달러가 추가로 쌓이고 이자로만 매년 39만 2천 달러를 벌어들이게 됩니다.
부(Wealth)에는 일종의 가속도가 있습니다. 처음 시작은 어렵지만, 올바른 습관을 기르고 버는 것보다 덜 쓴다면 시간의 흐름에 따라 돈은 불어날 것입니다. 절약한 푼돈이 모여 동전이 되고, 동전이 지폐가 되는 식이죠. 재산이 늘어날수록 여러분이 돈을 위해 힘들게 일하는 대신 돈이 여러분을 위해 일하기 시작할 것입니다.
도움이 되었기를 바랍니다!